Ingin Mengajukan KPR tetapi Pernah Menunggak Pinjol? Pahami Dulu Status KOL

Memiliki rumah sendiri masih menjadi impian banyak orang. Salah satu cara yang sering dipilih untuk mewujudkannya adalah melalui Kredit Pemilikan Rumah (KPR). Dengan sistem cicilan dalam jangka waktu tertentu, masyarakat bisa membeli hunian tanpa harus menyediakan seluruh dana pembelian sekaligus. Namun, proses pengajuan KPR tidak selalu berjalan mulus, terutama bagi calon debitur yang pernah memiliki riwayat keterlambatan pembayaran pinjaman online (pinjol).
Pernah menunggak pinjol bukan berarti seseorang otomatis tidak bisa mengajukan KPR. Akan tetapi, riwayat pembayaran pinjaman dapat menjadi salah satu bahan pertimbangan lembaga keuangan ketika menilai kelayakan calon debitur. Dalam proses tersebut, status KOL (Kolektibilitas) menjadi salah satu istilah penting yang perlu dipahami karena berkaitan dengan catatan kelancaran pembayaran kredit seseorang.
Bagi calon pembeli rumah, memahami status KOL sejak awal dapat membantu mempersiapkan pengajuan KPR dengan lebih baik. Terlebih, tidak sedikit orang yang baru menyadari pentingnya riwayat kredit setelah pengajuan pinjaman mereka mengalami kendala.
Apakah Tunggakan Pinjol Bisa Mempengaruhi Pengajuan KPR?
Jawabannya, bisa. Ketika seseorang mengajukan KPR, bank umumnya melakukan analisis terhadap kemampuan finansial dan riwayat pembayaran kredit calon debitur. Salah satu sumber informasi yang dapat digunakan adalah Sistem Layanan Informasi Keuangan (SLIK) yang dikelola oleh Otoritas Jasa Keuangan (OJK).
SLIK berisi informasi mengenai fasilitas pinjaman dan riwayat kewajiban debitur yang dilaporkan oleh lembaga keuangan. Data tersebut dapat membantu bank menilai apakah calon nasabah memiliki kebiasaan pembayaran yang baik atau pernah mengalami masalah dalam memenuhi kewajiban kreditnya.
OJK+1
Hal yang perlu diketahui bahwa pinjaman online atau layanan pendanaan bersama berbasis teknologi informasi (LPBBTI) juga telah masuk dalam perluasan cakupan pelapor SLIK berdasarkan ketentuan OJK tahun 2024. Dengan demikian, riwayat pinjaman dari penyelenggara yang menjadi pelapor dapat tercatat dan menjadi bagian dari informasi yang diperiksa lembaga keuangan.
OJK+1
Artinya, seseorang yang pernah terlambat membayar cicilan pinjol perlu memperhatikan kondisi riwayat kreditnya sebelum mengajukan KPR. Meski demikian, bukan berarti setiap keterlambatan pembayaran otomatis membuat pengajuan KPR ditolak. Bank tetap memiliki kebijakan dan proses penilaian masing-masing.
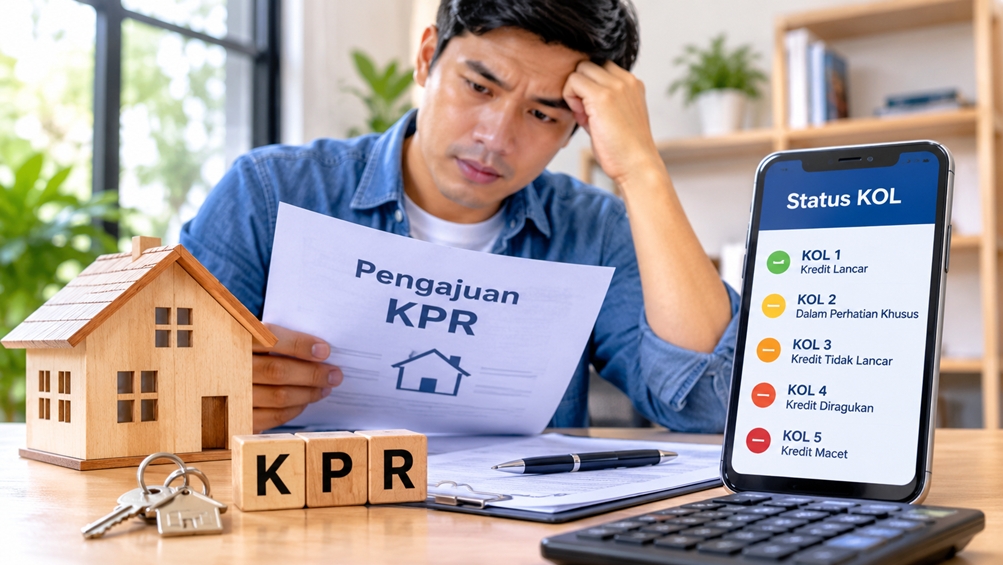
Mengenal Status KOL 1 sampai KOL 5
KOL merupakan singkatan dari Kolektibilitas, yaitu pengelompokan kualitas pembayaran kredit berdasarkan kelancaran debitur dalam memenuhi kewajibannya. Dalam praktik perbankan, kolektibilitas dikenal memiliki lima tingkatan, mulai dari kondisi pembayaran lancar hingga kredit macet.
Berikut penjelasan masing-masing status KOL yang penting diketahui calon pemohon KPR.
1. KOL 1 – Kredit Lancar
KOL 1 merupakan kategori terbaik dalam penilaian kolektibilitas. Status ini menunjukkan bahwa debitur mampu membayar cicilan sesuai jadwal dan tidak memiliki tunggakan yang tercatat.
Bagi calon pemohon KPR, memiliki riwayat pembayaran yang lancar tentu menjadi nilai positif. Meskipun demikian, KOL 1 bukan jaminan pengajuan langsung disetujui karena bank tetap mempertimbangkan penghasilan, pekerjaan, jumlah kewajiban, dan kemampuan membayar cicilan rumah.
2. KOL 2 – Dalam Perhatian Khusus
KOL 2 menunjukkan adanya keterlambatan pembayaran yang masuk kategori dalam perhatian khusus. Pada ketentuan umum perbankan, kategori ini berkaitan dengan tunggakan 1–90 hari.
Jika pernah mengalami keterlambatan membayar pinjol, calon debitur perlu memeriksa apakah kondisi tersebut sudah tercatat dalam laporan kredit. Status KOL 2 tidak selalu membuat pengajuan KPR ditolak, tetapi bisa menjadi bahan evaluasi tambahan bagi bank.
3. KOL 3 – Kredit Tidak Lancar
KOL 3 menunjukkan bahwa debitur mengalami keterlambatan pembayaran yang lebih serius, umumnya sekitar 91–120 hari.
Pada kondisi ini, risiko kredit dinilai semakin tinggi. Calon pemohon KPR yang memiliki catatan tersebut mungkin akan menghadapi proses pemeriksaan lebih ketat, terutama terkait kemampuan menyelesaikan kewajiban sebelumnya.
4. KOL 4 – Kredit Diragukan
KOL 4 menggambarkan kondisi kredit dengan tunggakan sekitar 121–180 hari. Status ini menunjukkan bahwa pembayaran kewajiban sudah mengalami masalah cukup lama.
Riwayat seperti ini dapat mempengaruhi penilaian bank terhadap kedisiplinan finansial calon debitur. Oleh sebab itu, menyelesaikan tunggakan dan memastikan data pembayaran diperbarui menjadi langkah penting sebelum mengajukan KPR.
5. KOL 5 – Kredit Macet
KOL 5 merupakan kategori terburuk dalam penilaian kolektibilitas. Status ini umumnya diberikan ketika keterlambatan pembayaran sudah melebihi 180 hari.
Calon debitur dengan riwayat kredit macet berpotensi mengalami kesulitan ketika mengajukan pembiayaan rumah. Bank dapat menilai bahwa risiko pemberian pinjaman masih tinggi, terutama apabila kewajiban sebelumnya belum diselesaikan.
Pembagian tersebut merupakan acuan umum kolektibilitas kredit perbankan.
Sikapi Uangmu+1
Bagaimana Jika Tunggakan Pinjol Sudah Dilunasi?
Salah satu pertanyaan yang sering muncul adalah apakah status KOL bisa kembali baik setelah seluruh tunggakan pinjol dibayar. Jawabannya, pelunasan merupakan langkah penting untuk memperbaiki riwayat pembayaran, tetapi perubahan informasi kredit tidak selalu terjadi secara langsung pada saat pembayaran dilakukan.
Setelah melunasi kewajiban, debitur sebaiknya meminta bukti pembayaran atau surat keterangan lunas dari penyelenggara pinjaman. Selanjutnya, pastikan pihak penyelenggara memperbarui laporan pembayaran sesuai ketentuan yang berlaku.
Perlu dipahami bahwa menyelesaikan utang tidak berarti riwayat keterlambatan sebelumnya otomatis hilang dari catatan. Bank juga dapat mempertimbangkan riwayat pembayaran yang pernah terjadi, bukan hanya melihat apakah pinjaman masih memiliki sisa kewajiban.
Karena itu, jangan terburu-buru mengajukan KPR sebelum memastikan kondisi pinjaman sebelumnya sudah benar-benar diselesaikan dan informasi kredit telah diperbarui.
Cara Mengecek Status KOL Sebelum Mengajukan KPR
Daripada menunggu pengajuan KPR ditolak, calon debitur sebaiknya memeriksa riwayat kredit terlebih dahulu. OJK menyediakan layanan pengecekan informasi debitur melalui SLIK yang dapat diakses secara online.
Berikut beberapa langkah yang bisa dilakukan:
- Mengakses layanan iDebku OJK. Kunjungi situs resmi iDebku OJK untuk mengajukan permintaan informasi debitur.
- Melengkapi data pribadi. Isi formulir permohonan sesuai identitas dan persyaratan yang diminta.
- Mengikuti proses verifikasi. Pastikan seluruh dokumen yang diperlukan sudah sesuai agar permohonan dapat diproses.
- Memeriksa hasil laporan SLIK. Perhatikan informasi fasilitas pinjaman, jumlah kewajiban, status pembayaran, dan kolektibilitas yang tercantum.
- Melakukan klarifikasi jika ditemukan kesalahan. Apabila ada data pinjaman yang tidak sesuai, hubungi lembaga keuangan terkait untuk meminta penjelasan dan proses koreksi.
Melalui pengecekan tersebut, calon pemohon KPR bisa mengetahui kondisi riwayat kreditnya sebelum melanjutkan proses pembelian rumah.
OJK+1
Tips Memperbaiki Riwayat Kredit agar Peluang KPR Lebih Baik
Jika hasil pengecekan menunjukkan adanya tunggakan, jangan langsung merasa kehilangan kesempatan untuk memiliki rumah. Ada beberapa langkah yang bisa dilakukan untuk memperbaiki kondisi keuangan dan mempersiapkan pengajuan KPR.
Pertama, selesaikan seluruh tunggakan pinjaman. Prioritaskan pembayaran kewajiban yang masih tertunda agar tidak menimbulkan masalah finansial lebih besar. Jika belum mampu melunasi sekaligus, komunikasikan kondisi tersebut dengan pihak penyelenggara pinjaman untuk mencari penyelesaian sesuai ketentuan.
Kedua, pastikan laporan kredit diperbarui. Setelah pembayaran dilakukan, simpan bukti transaksi dan konfirmasi kepada penyelenggara pinjaman mengenai pembaruan status pembayaran. Jangan hanya mengandalkan bukti transfer tanpa memastikan pencatatan kewajiban sudah sesuai.
Ketiga, hindari mengambil pinjaman baru secara berlebihan. Terlalu banyak kewajiban cicilan dapat mengurangi kemampuan finansial untuk membayar angsuran rumah. Sebaiknya atur pengeluaran dan prioritaskan kebutuhan utama.
Keempat, bangun kembali kebiasaan pembayaran yang disiplin. Bayarlah seluruh kewajiban tepat waktu, termasuk kartu kredit, cicilan kendaraan, maupun pinjaman lainnya. Riwayat pembayaran yang lebih baik dapat membantu menunjukkan perubahan perilaku finansial.
Kelima, persiapkan kondisi keuangan untuk KPR. Selain riwayat kredit, bank juga mempertimbangkan penghasilan rutin, stabilitas pekerjaan, uang muka, serta perbandingan antara total cicilan dan pendapatan bulanan.
Dengan persiapan yang matang, calon debitur memiliki gambaran lebih jelas mengenai kemampuan finansialnya sebelum mengambil komitmen cicilan rumah dalam jangka panjang.
Apakah Pernah Menunggak Pinjol Berarti Tidak Bisa Punya Rumah?
Tidak selalu. Pernah mengalami keterlambatan pembayaran pinjaman online bukan berarti seseorang selamanya tidak bisa mendapatkan fasilitas KPR. Hal yang lebih penting adalah mengetahui kondisi riwayat kredit saat ini, menyelesaikan kewajiban yang masih tertunggak, dan memperbaiki pengelolaan keuangan.
Setiap bank memiliki kebijakan penilaian risiko masing-masing. Oleh karena itu, tidak ada jaminan bahwa seseorang dengan KOL tertentu pasti diterima atau ditolak. Bahkan ketika status kredit sudah membaik, bank tetap akan melakukan pemeriksaan terhadap aspek finansial lainnya.
Calon pembeli rumah juga sebaiknya tidak mudah percaya terhadap pihak yang menjanjikan bisa menghapus catatan kredit bermasalah dengan cepat. Gunakan jalur resmi untuk meminta koreksi apabila terdapat kesalahan data dalam laporan SLIK.
Memahami status KOL menjadi salah satu langkah penting sebelum mengajukan KPR, khususnya bagi masyarakat yang pernah memiliki tunggakan pinjol. Dengan mengetahui kondisi riwayat kredit sejak awal, calon debitur bisa menentukan langkah perbaikan yang tepat, mempersiapkan kemampuan finansial, dan menghindari kendala yang sebenarnya dapat diantisipasi.
Memiliki rumah sendiri bukan hanya soal menyiapkan uang muka dan memilih lokasi hunian. Kedisiplinan dalam mengelola pinjaman serta menjaga kesehatan riwayat kredit juga menjadi bagian penting agar impian memiliki rumah dapat terwujud tanpa terbebani masalah keuangan di kemudian hari.